

Governance-Versagen, riskante Direktinvestments und das Schweigen der Kontrollinstanzen – eine Fallanalyse mit Konsequenzen für die Beratungspraxis
Ein Schaden von mindestens 1,15 Milliarden Euro, Rentenkkürzungen von bis zu 70 Prozent, Strafanzeigen gegen mehr als 20 Personen und eine milliardenschwere Schadensersatzklage gegen Aufsichtsgremien, Wirtschaftsprüfer, die finanzierende Bank und das Land Berlin: Der Skandal beim Versorgungswerk der Zahnärztekammer Berlin (VZB) ist, gemessen an seiner Dimension und der Breite des institutionellen Versagens, beispiellos in der Geschichte deutscher Versorgungswerke. Für Berater im Private Banking, für Finanz- und Nachfolgeplaner ist dieser Fall weit mehr als eine Randnotiz. Er ist ein Lehrstück.
Sie sehen gerade einen Platzhalterinhalt von Standard. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf den Button unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Weitere InformationenI. Anatomie eines institutionellen Kontrollverlusts
Das Versorgungswerk der Zahnärztekammer Berlin – im Folgenden VZB – erfüllt im Kern eine schlichte, aber existenzsichernde Funktion: Es nimmt die Pflichtbeiträge der Zahnärztinnen und Zahnärzte aus Berlin, Brandenburg und Bremen entgegen, legt diese Mittel am Kapitalmarkt an und finanziert daraus die spätere Altersversorgung seiner Mitglieder. Das Modell entspricht dem Grundprinzip aller berufsständischen Versorgungswerke in Deutschland – treuhänderische Vermögensverwaltung im Interesse der Beitragszahler, mit dem Vorrang des Kapitalerhalts vor kurzfristiger Renditemaximierung.
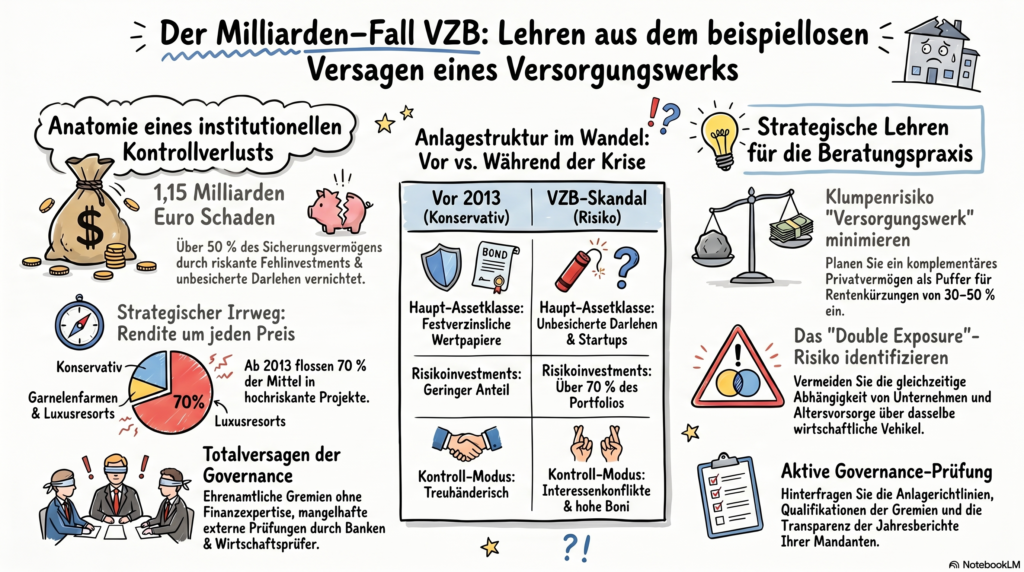
In der Spitze verwaltete das VZB ein Vermögen von rund zwei Milliarden Euro. Mehr als siebzig Prozent davon flossen – entgegen dieser Grundlogik – in sogenannte Risikoinvestments: unbesicherte Darlehen, Beteiligungen an nicht börsennotierten Unternehmen, Startup-Finanzierungen und Immobilienprojekte. Das Ergebnis ist ein Defizit, das nach aktuellem Ermittlungsstand bei mindestens 1,15 Milliarden Euro liegt und voraussichtlich noch steigen wird.
1.1 Die Ausgangslage: Niedrigzinsumfeld als Wegbereiter
Der Beginn der Fehlentwicklung lässt sich zeitlich präzise verorten. Im Jahresbericht 2012 zeigt das VZB ein Portfolio, das mehrheitlich in festverzinsliche Wertpapiere investiert ist – sicher, illiquid, aber eben auch renditeschwach. Die geldpolitische Reaktion der Zentralbanken auf die Finanzkrise 2008 hatte die Zinsen auf historische Tiefststände gedrückt. Für institutionelle Investoren, deren Verpflichtungen langfristig kalkuliert sind, entstand damit ein strukturelles Dilemma: Die garantierten Rentenleistungen ließen sich mit traditionellen Anlagen kaum noch darstellen.
Dieses Dilemma ist keineswegs eine Besonderheit des VZB. Pensionskassen, Lebensversicherer und Versorgungswerke standen deutschlandweit vor identischen Herausforderungen. Der entscheidende Unterschied liegt in der Reaktion: Wo andere Institutionen ihre Risikotragfähigkeit sorgfältig neu kalibriert haben, vollzog das VZB unter seiner damaligen Führung einen strategischen Schwenk, der die Grundsätze ordnungsgemäßer Vermögensverwaltung systematisch außer Acht ließ.
1.2 Der Strategiewechsel ab 2013: Rendite um jeden Preis
Ab 2013 konvergieren beim VZB zwei Machtfaktoren: Der seit dem Jahr 2000 amtierende Direktor Ralf Wohltmann – der sich auf eigene Initiative den Titel „Direktor” zugelegt hatte, obwohl der Stellenbeschreibung nach ein Geschäftsführertitel vorgesehen war – und der neu zum Vorsitzenden des Verwaltungsausschusses aufgestiegene Zahnarzt Ingo Rellermeier. Gemeinsam definierten sie eine neue Investmentstrategie, die Rellermeier im Geschäftsbericht 2015 mit dem Selbstbewusstsein eines erfahrenen Kapitalmarktstrategen skizzierte: Das VZB sei klein genug für kurze Entscheidungswege und groß genug, um als ernstzunehmender Marktplayer aufzutreten – eine Formel, die in der Folge als Rechtfertigung für einen fundamentalen Bruch mit der treuhänderischen Anlagepflicht herhalten musste.
Die konkreten Investments illustrieren das Ausmaß des strategischen Irrwegs: Eine Garnelenfarm in Glückstadt (Schleswig-Holstein), ein Recyclingunternehmen in Kalifornien, eine Ferienanlage auf Ibiza (Seven Pines Resort) und eine Vielzahl weiterer außerbörslicher Beteiligungen und unbesicherter Darlehen. Parallel hierzu baute Wohltmann ein Geflecht aus rund 15 Mandaten als Geschäftsführer, Aufsichtsrat oder Beirat in VZB-Beteiligungsgesellschaften auf – und soll dafür Vergütungen erhalten haben, die seine Direktorenbezüge überstiegen. Eine Ablieferungspflicht für diese Mandatsvergütungen an das VZB war, aus bis heute ungeklärten Gründen, nie eingeführt worden.
II. Das Versagen der Kontrollarchitektur
Was den VZB-Skandal in seiner analytischen Tiefe so bedeutsam macht, ist nicht allein das Fehlverhalten einzelner Personen. Es ist das vollständige, mehrschichtige Versagen aller institutionellen Sicherungsmechanismen, die einen solchen Schaden hätten verhindern sollen.
2.1 Das interne Kontrollgremium: Ehrenamtliche ohne Finanzexpertise
Der Verwaltungsausschuss – das operative Führungsgremium des VZB – bestand aus sechs ehrenamtlichen Zahnärztinnen und Zahnärzten. Diese hatten nach der Satzung die Aufgabe, Investitionsentscheidungen zu treffen und zu verantworten. Ihnen gegenüber stand ein hauptamtlicher Direktor mit langjähriger Marktkenntnis, einem weitverzweigten Netzwerk in den Beteiligungsunternehmen und – mutmaßlich – einem erheblichen persönlichen Interesse an der Fortsetzung der riskanten Strategie.
Die Anlagevorschriften des VZB legten fest, dass eine einzelne Beteiligung nicht mehr als ein Prozent des Sicherungsvermögens ausmachen darf – bei einem Gesamtvermögen von zwei Milliarden Euro also maximal 20 Millionen Euro. Laut den Aussagen des neuen Geschäftsführers Thomas Schiritz wurden diese Quoten „regelmäßig extrem gerissen”. Ein intern mit kaufmännischer Grundkompetenz ausgestattetes Gremium hätte dies erkennen müssen.
Der Aufsichtsausschuss – strukturell vergleichbar mit einem Aufsichtsrat im gesellschaftsrechtlichen Sinne –, dem die Kontrolle des Verwaltungsausschusses oblag, versagte ebenfalls. Auch er war mit ehrenamtlichen Zahnärzten besetzt, ohne ausgeprägte Kapitalmarktkenntnisse.
2.2 Die apoBank: Risikoberichte ohne kritische Würdigung
Die Deutsche Apotheker- und Ärztebank (apoBank) wurde vom VZB mit der externen Risikoanalyse beauftragt. Der Vorwurf in der Schadensersatzklage lautet, die Bank habe die Bewertungen des VZB zu einzelnen Investments weitgehend ungeprüft übernommen. Intern soll ein Rating-Verfahren existiert haben, das faktisch auf Schätzungen einer einzelnen Mitarbeiterin basierte – ohne belastbare Datenbasis, ohne unabhängige Bewertung, entgegen den eigenen Anlagerichtlinien des VZB, die eine externe Rating-Vergabe explizit vorsahen.
2.3 Wirtschaftsprüfer: Jahrzehntelange Testate ohne substanzielle Prüfung
Die Prüfgesellschaft Forvis Mazars (vormals Mazars) testierte die Jahresabschlüsse des VZB von 2014 bis 2022. Ab 2023 übernahm Baker Tilly. In der Schadensersatzklage wirft das VZB beiden Gesellschaften vor, ihre Prüfpflichten verletzt zu haben – insbesondere die stichprobenartige Prüfung von Darlehensverträgen auf aufsichtsrechtliche Zulässigkeit sowie die kritische Einordnung von Auffälligkeiten in der Bilanzentwicklung.
Auch hier zeigt sich die strukturelle Parallele zum Wirecard-Skandal: Wirtschaftsprüfer als „Last Line of Defense” haben in beiden Fällen versagt – nicht durch aktive Mitwirkung, sondern durch das Ausstellen von Testaten ohne substanzielle Hintererfragung der vorgelegten Zahlen.
2.4 Die Aufsichtsbehörde: Berliner Senatsverwaltung im Blindflug
Die Versicherungsaufsicht über das VZB obliegt der Senatsverwaltung für Wirtschaft, Energie und Betriebe des Landes Berlin. Sie ist gesetzlich verpflichtet, die Solvenz und die Ordnungsmäßigkeit der Vermögensverwaltung zu überwachen. Offensichtlich ist auch diese Instanz in den relevanten Jahren nicht tätig geworden. Das VZB richtet seine Schadensersatzklage deshalb primär gegen das Land Berlin – als institutionell solventen Beklagten mit der größten Leistungsfähigkeit im Schadensfall.
III. Interessenkonflikte als systemisches Risiko
Ein zentrales Motiv des VZB-Skandals ist der strukturell nicht kontrollierte Interessenkonflikt auf der Ebene der Entscheidungsträger. Für Finanz- und Nachfolgeplaner ist diese Dimension von unmittelbarer Praxisrelevanz.
3.1 Das Prinzipal-Agent-Problem in Reinform
Die volkswirtschaftliche Theorie des Prinzipal-Agent-Problems beschreibt die Interessendivergenz zwischen einem Auftraggeber (Prinzipal) und einem Beauftragten (Agent), der über mehr Information verfügt und im Zweifel eigene Interessen verfolgt. Beim VZB war dieses Problem institutionell angelegt: Der Direktor als Agent der Mitglieder baute ein System auf, in dem er persönlich an der Ausweitung des Risikoportfolios partizipierte – durch Mandatsvergütungen in den Beteiligungsgesellschaften, durch den Aufbau eines Netzwerks, das seine Hausmacht stärkte, und durch die direkte Einflussnahme auf Investitionsentscheidungen.
Eine interne E-Mail, die dem Handelsblatt vorliegt und die Rellermeier im Februar 2024 an Wohltmann gerichtet haben soll, macht das Ausmaß dieser Verflechtungen deutlich: Darin nennt Rellermeier explizit „üppige Boni”, die Beschäftigung von Wohltmanns Familienmitgliedern im VZB und in VZB-nahen Strukturen sowie eine Vielzahl weiterer Interessenkonflikte, die er „akzeptiert” habe. Der Brief ist zugleich ein Zeugnis des wechselseitigen Wissens und Schweigens – eine Form von Komplizenschaft, die nach Einschätzung der Ermittlungsanwälte den Tatbestand der Korruption erfüllen könnte.
3.2 Der Ibiza-Komplex: Persönliche Vorteilsnahme durch Investitionsentscheidungen
Besondere Brisanz entwickelt der sogenannte Seven-Pines-Komplex. Das Luxusresort auf Ibiza wurde dem VZB 2014 als Investitionsobjekt vorgestellt und zunächst abgelehnt – begründet mit fehlender Strandlage und schlechter Bausubstanz. Zur selben Zeit erwarb Rellermeier privat zwei Wohneinheiten in der Anlage, finanziert offenbar durch ein Darlehen der investierenden Unternehmensgruppe.
Ein Jahr nach Rellermeiers Privaterwerb investierte das VZB dann doch – und zwar in mehreren Tranchen mit Darlehen von insgesamt rund 40 Millionen Euro sowie direkten Beteiligungen. Im Jahr 2017 konnte Rellermeier seine ursprünglichen Einheiten gegen eine attraktivere „Cliff Suite” mit Meerblick tauschen – laut Ermittlern zu einem vergünstigten Preis und mit erlassenen Renovierungskosten von fast 100.000 Euro. Zusätzlich soll er einen Chartervertrag für eine Motoryacht vom Typ Pershing 5X abgeschlossen haben, der garantierte monatliche Einnahmen vorsah – auch während des Corona-Lockdowns 2020, als kein Tourismus stattfand.
IV. Praxisrelevanz: Was Berater daraus ableiten müssen
Der VZB-Fall ist kein akademisches Fallbeispiel. Er beschreibt Mechanismen, die in abgewandelter Form in vielen institutionellen Strukturen wirksam sind – in Family Offices, Stiftungen, Pensionskassen und Familienvermögen. Für Finanz- und Nachfolgeplaner ergeben sich direkte Handlungsimplikationen.
4.1 Governance-Prüfung bei Mandanten mit Versorgungswerken oder Pensionszusagen
Berater, die Freiberufler oder Inhaber berufsständischer Mandate betreuen, sollten die Governance-Struktur des jeweiligen Versorgungswerks aktiv thematisieren. Konkrete Prüffragen für das Beratungsgespräch:
- Welche Qualifikationsanforderungen stellt das Versorgungswerk an die Mitglieder seiner Verwaltungs- und Aufsichtsgremien?
- Gibt es eine unabhängige externe Anlagekontrolle, und wird diese tatsächlich substanziell durchgeführt?
- Bestehen Regelungen zur Offenlegung und Handhabung von Interessenkonflikten bei Gremienmitgliedern?
- Wie hoch ist der Anteil illiquider Investments am Gesamtportfolio – und werden die gesetzlichen Quoten nach der Anlageverordnung (AnlV) eingehalten?
Die Mitglieder des VZB hatten keinerlei transparenten Zugang zu diesen Informationen – und wurden erst durch ein Rundschreiben mit dem Ausmaß des Schadens konfrontiert. Diese Informationsasymmetrie ist strukturell vermeidbar.
4.2 Diversifikation und Klumpenrisiken im Mandantenvermögen
Ein unmittelbarer Planungsanlass ergibt sich aus dem VZB-Fall für alle Mandanten, deren Altersvorsorge in relevanter Höhe auf einem einzigen berufsständischen Versorgungswerk basiert. Die Konzentration der Altersvorsorge auf eine einzige, regulatorisch überwachte Institution – die der Mandant nicht kontrolliert und über die er keine transparenten Echtzeitinformationen erhält – stellt ein erhebliches Klumpenrisiko dar.
Praxisbeispiel: Eine 52-jährige niedergelassene Ärztin, die monatlich 1.400 Euro in ihr Versorgungswerk einzahlt und eine Rentenanwartschaft von 2.800 Euro monatlich erworben hat, hat faktisch eine Altersvorsorge aufgebaut, die vollständig von der Governance und Solvenz einer einzigen Institution abhängt. Wird diese Anwartschaft – wie im VZB-Fall – um bis zu 50 Prozent gekürzt, fehlen im Rentenalter 1.400 Euro monatlich. Hochgerechnet auf eine Lebenserwartung bis 85 Jahre ergibt das einen versorgungstechnischen Schaden von 252.000 Euro (Barwertberechnung je nach Zinsniveau noch erheblich höher).
Die Beratungsantwort liegt in der systematischen Aufbau eines komplementären Privatvermögens – Depots, Immobilienvermögen, Unternehmensanteile –, das eine Kürzung der Versorgungswerksrente auffangen kann.
4.3 Succession Planning und Abhängigkeit von Rentenanwartschaften
In der Nachfolgeplanung, insbesondere bei Einzelpraxen oder kleineren freiberuflichen Zusammenschlüssen, wird das Versorgungswerksrente häufig als gesicherter Basisbaustein in der Nachfolgeplanung eingesetzt. Der VZB-Skandal zeigt, dass dieser Baustein unter Umständen deutlich instabiler sein kann als angenommen.
Für die Nachfolgeplanung bedeutet das: Die Bewertung des Praxiswerts und die Modellierung des Post-Exit-Einkommens müssen das Szenario einer deutlichen Rentenkürzung explizit abbilden. Ein Praxisinhaber, der plant, mit dem Praxisverkaufserlös laufende Kosten zu decken und die Versorgungswerksrente als stabilen Grundbaustein zu nutzen, ist möglicherweise strukturell unterversorgt.
4.4 Double Exposure: Lehren für die Anlageberatung
Der Begriff „Double Exposure” beschreibt im VZB-Kontext das simultane Auftreten zweier Ausfallrisiken gegenüber derselben Adresse: Das VZB hatte sowohl Eigenkapitalbeteiligungen als auch Darlehen gegenüber denselben Unternehmen vergeben. Im Insolvenzfall dieser Unternehmen verlor das VZB damit auf beiden Ebenen gleichzeitig.
Dieses Muster ist in der professionellen Anlageberatung ein klassischer Fehler bei der Risikokonzentration – und findet sich in abgewandelter Form auch in Privatmandaten: Mandanten, die sowohl einen erheblichen Anteil ihres Vermögens in das eigene Unternehmen investiert haben als auch ihre Altersvorsorge in Form einer Direktzusage oder Pensionsrückstellung über dasselbe Unternehmen strukturiert haben, sind strukturell demselben Risiko ausgesetzt. Geht das Unternehmen unter, verlieren sie Unternehmensvermögen und Altersvorsorge gleichzeitig.
V. Rechtlicher Rahmen und regulatorische Konsequenzen
5.1 Anlageverordnung und Sicherungsvermögen
Die Anlage des Sicherungsvermögens von Versorgungswerken ist in Deutschland durch die Anlageverordnung (AnlV) geregelt, ergänzt durch die jeweiligen Satzungen der Einrichtungen. Die AnlV schreibt unter anderem vor, dass das Sicherungsvermögen in geeignete Vermögenswerte zu investieren ist, die Sicherheit, Qualität, Liquidität und Rentabilität des Portfolios als Gesamtheit gewährleisten. Einzelne Anlageformen sind mengenmäßig begrenzt.
Im VZB-Fall sollen diese Quoten wiederholt und erheblich überschritten worden sein. Die Nichtbeachtung der Anlagegrenzen ist nicht nur ein aufsichtsrechtlicher Verstoß, sondern begründet auch die zivilrechtliche Haftung der verantwortlichen Gremienmitglieder.
5.2 Die Schadensersatzklage: Struktur und Beklagtenkreis
Die Schadensersatzklage des VZB umfasst nach Medienberichten rund 2.000 Seiten und richtet sich gegen:
- Ehemalige Mitglieder des Verwaltungsausschusses und des Aufsichtsausschusses (persönliche Haftung als Organmitglieder)
- Die apoBank (als externe Risikoprüferin)
- Forvis Mazars und Baker Tilly (als Wirtschaftsprüfer)
- Das Land Berlin (als Aufsichtsbehörde)
Der zivilrechtliche Ansatz zielt darauf ab, zunächst die grundsätzliche Schadensersatzpflicht festzustellen, um in einem zweiten Schritt den konkreten Schadensbetrag je Beklagtem zu beziffern und einzutreiben. Die Erfolgsaussichten sind – insbesondere gegenüber dem Land Berlin und den institutionellen Beklagten – realistischer als gegenüber natürlichen Personen, die im Zweifel in die Privatinsolvenz gehen können.
5.3 Strafrecht: Ermittlungen gegen mehr als 20 Verdächtige
Parallel zur Schadensersatzklage ermittelt die Generalstaatsanwaltschaft Berlin gegen mehr als 20 Verdächtige. Die Vorwürfe umfassen Korruption, Betrug und Untreue in einem besonders schweren Fall. Die Strafanzeigen wurden im Juni 2025 nach dem ersten Zwischenbericht der beauftragten Anwaltskanzleien erstattet.
VI. Systemische Schlussfolgerungen: Das Prinzip Kluttke
Alexander Kluttke ist Oralchirurg und war zum Zeitpunkt seiner Intervention einfaches Mitglied der Vertreterversammlung des VZB – ohne Sitz in den operativen Ausschüssen, ohne formale Prüfungsbefugnis. Zwischen Januar und Februar 2025 verfasste er 14 Briefe an den Vorsitzenden des Aufsichtsausschusses, gestützt allein auf öffentlich zugängliche Informationen aus den Jahresabschlüssen.
Was kein internes Gremium, keine externe Prüfgesellschaft und keine Aufsichtsbehörde über Jahre geleistet hatte, erledigte ein einzelner kritisch denkender Berufskollege innerhalb weniger Wochen. Dieser Umstand ist mehr als ein dramaturgisches Detail – er illustriert eine fundamentale Schwäche institutioneller Kontrollarchitekturen: Sie funktionieren nur, wenn die in sie eingezogenen Personen tatsächlich kontrollieren wollen.
Für Finanz- und Nachfolgeplaner, die institutionelle Mandate betreuen oder Mandanten mit Verbindungen zu Versorgungswerken beraten, lässt sich daraus ein praktisches Prinzip ableiten: Transparenz und kritisches Nachfragen – auch ohne formalen Prüfungsauftrag – können systemrelevante Informationen erzeugen, die kein automatisierter Kontrollmechanismus liefert.
Anhang A: Handlungsschritte für Finanz- und Nachfolgeplaner
| # | Handlungsschritt | Priorität | Zielgruppe |
|---|---|---|---|
| 1 | Versorgungswerk-Governance aktiv ansprechen: Gremienqualifikation, Anlagerichtlinien, Quoten nach AnlV prüfen | Hoch | Freiberufler, Ärzte, Anwälte, Steuerberater |
| 2 | Klumpenrisiko Versorgungswerk analysieren: Anteil der Altersvorsorge, die auf einer einzigen Institution basiert, quantifizieren | Hoch | Alle Freiberufler ab Mitte 40 |
| 3 | Szenariorechnung „Rentenkürzung um 30–50 %” in die Altersvorsorgeplanung einbauen | Hoch | Mitglieder von Versorgungswerken |
| 4 | Komplementäres Privatvermögen als Puffer dimensionieren | Mittel | Mandanten mit hoher Versorgungswerksexposition |
| 5 | Nachfolgeplanung auf Stabilität der Versorgungswerksrente hin überprüfen; Post-Exit-Liquiditätsmodell anpassen | Hoch | Praxisinhaber, Partner in Sozietäten |
| 6 | Direktzusagen und Pensionsrückstellungen auf Double-Exposure-Risiko prüfen (Unternehmen = Arbeitgeber + Altersvorsorge) | Hoch | Unternehmer, GmbH-Gesellschafter-Geschäftsführer |
| 7 | Mandanten mit Aufsichtsrats- oder Gremienmandaten auf Interessenkonflikt-Regelungen sensibilisieren | Mittel | Unternehmer, Freiberufler |
| 8 | Regelmäßige Überprüfung der Jahresberichte des Versorgungswerks als Teil des Mandanten-Reviews einführen | Mittel | Alle Freiberufler |
| 9 | Bei Auffälligkeiten (steigende Abschreibungen, Wechsel der Strategie, unklare Beteiligungsstrukturen) aktiv nachfragen oder rechtlichen Rat empfehlen | Hoch | Berater mit institutionellen Mandaten |
| 10 | VZB-Fall als Schulungsfall in der internen Beraterdidaktik verankern | Mittel | Private-Banking-Teams, Nachfolgeplaner |
Anhang B: Rechtliche Quellen und Fundstellen
| Rechtsgrundlage | Inhalt / Relevanz | Fundstelle |
|---|---|---|
| Anlageverordnung (AnlV) | Regelt die Anlage des Sicherungsvermögens von Pensionskassen und Versorgungswerken; enthält Diversifikationsgebote und Mengenbegrenzungen für einzelne Anlageformen | BGBl. I, zuletzt geändert 2021 |
| VAG – Versicherungsaufsichtsgesetz | Grundlage der staatlichen Aufsicht über berufsständische Versorgungswerke durch Landesbehörden | §§ 87 ff. VAG |
| HGB – § 317 | Prüfungspflichten des Abschlussprüfers; Grundlage für Schadensersatzansprüche gegen Wirtschaftsprüfer | § 317 HGB |
| BGB – §§ 280, 823 | Vertragliche und deliktische Schadensersatzansprüche gegen Organmitglieder und externe Dienstleister | BGB Allgemeines Schuldrecht |
| StGB – §§ 266, 299, 263 | Untreue, Bestechlichkeit, Betrug – Grundlage der strafrechtlichen Ermittlungen der Generalstaatsanwaltschaft Berlin | StGB |
| GmbHG – § 43 | Sorgfaltspflicht und Haftung von Geschäftsführern; analog anwendbar auf Direktoren und Verwaltungsausschussmitglieder | § 43 GmbHG |
| Satzung VZB | Interne Anlagerichtlinien, Quoten für Einzelbeteiligungen (max. 1 % des Sicherungsvermögens) | Interne Quelle / VZB |
| EStG / BetrAVG | Relevanz bei Direktzusagen und Pensionsrückstellungen im unternehmerischen Kontext | EStG § 6a, BetrAVG |
Anhang C: Zusammenfassung der wichtigsten Praxisimplikationen
1. Versorgungswerke sind kein risikofreier Baustein der Altersvorsorge. Der VZB-Skandal zeigt, dass auch regulierte Institutionen mit treuhänderischem Auftrag unter dem Einfluss falscher Anreize zu erheblichen Risiken neigen können. Rentenanwartschaften sind im Extremfall um 50 bis 70 Prozent kürzbar.
2. Klumpenrisiken in der Altersvorsorge sind systematisch zu identifizieren und zu diversifizieren. Mandanten, deren Altersvorsorge vollständig oder mehrheitlich auf einem einzigen Versorgungswerk basiert, sollten ein explizit modelliertes Komplementarportfolio aus Privatvermögen aufbauen.
3. Interessenkonflikte in Governance-Strukturen sind ein anlageentscheidendes Risiko. Für alle institutionellen Investments – Stiftungen, Family Offices, Unternehmensportfolios – gilt: Die Transparenz über die Interessenlage von Entscheidungsträgern ist Voraussetzung für informierte Anlageentscheidungen. Fehlende Offenlegungspflichten sind ein struktureller Risikofaktor.
4. Das Double-Exposure-Risiko ist in der Nachfolgeberatung explizit zu modellieren. Mandanten, die sowohl Unternehmensvermögen als auch Altersvorsorge über dasselbe wirtschaftliche Vehikel gebunden haben, sind im Insolvenzfall doppelt exponiert. Das betrifft klassisch Inhaber von GmbHs mit Pensionszusage.
5. Kritisches Nachfragen ist eine Beraterleistung. Das „Prinzip Kluttke” zeigt: Aktive, evidenzbasierte Kontrolle durch informierte Einzelpersonen kann systemrelevante Informationen freisetzen, die formale Institutionen nicht produzieren. Berater, die im Interesse ihrer Mandanten aktiv Fragen stellen, leisten damit einen Schutz, den keine Regulierung vollständig ersetzen kann.
6. Der VZB-Fall ist ein Muster, kein Ausnahmefall. Strukturell ähnliche Risikofaktoren – Ehrenamtlichkeit in Aufsichtsgremien, fehlende Finanzexpertise in Kontrollgremien, unzureichende Transparenz bei Interessenkonflikten, Anreize zur Risikosteigerung auf Leitungsebene – existieren in zahlreichen institutionellen Kontexten. Die Wahrscheinlichkeit, dass der VZB-Fall ein singuläres Ereignis ist, ist gering.
Quellen: Handelsblatt Investigativteam (René Bender, Lars-Marten Nagel), Handelsblatt Crime Podcast, Zwischenbericht der beauftragten Anwaltskanzleien (Juni 2025), Jahresberichte VZB, Anlageverordnung (AnlV), VAG, StGB, HGB. Stand: Mai 2026.
Ähnliche Artikel