1. Einleitung: Wenn das “Steuersparmodell” zum Bumerang wird
In den letzten Jahren wurde die eingetragene Genossenschaft (eG) von einer nischigen Rechtsform zur vermeintlichen „eierlegenden Wollmilchsau“ der deutschen Vermögensnachfolge hochgejagt. Marketing-getriebene Berater und selbsternannte Steuer-Gurus versprachen das Blaue vom Himmel: Erbschaftsteuerfreiheit durch Nennwertbewertung, die Privatisierung der gesamten Lebensführung und einen Schutzwall gegen Gläubiger. Doch im Frühjahr 2026 müssen wir feststellen: Die glänzende Fassade dieser künstlichen Konstrukte ist endgültig eingestürzt.
Was als intelligentes Gestaltungsinstrument beworben wurde, entpuppt sich nach einer Serie von harten Gerichtsurteilen (2024/2025) und den jüngsten Anweisungen der Finanzverwaltung vom Februar 2026 für viele als finanzielles Desaster. Wer auf die Heilsversprechen aggressiver Promotoren gesetzt hat, findet sich heute nicht im Steuerparadies, sondern im Visier der Betriebsprüfung und Steuerfahndung wieder.
2. Der Mythos der Nennwertbewertung – Ein 100-Millionen-Euro-Irrtum
Die gefährliche Fehlannahme der Nennwert-Privilegierung
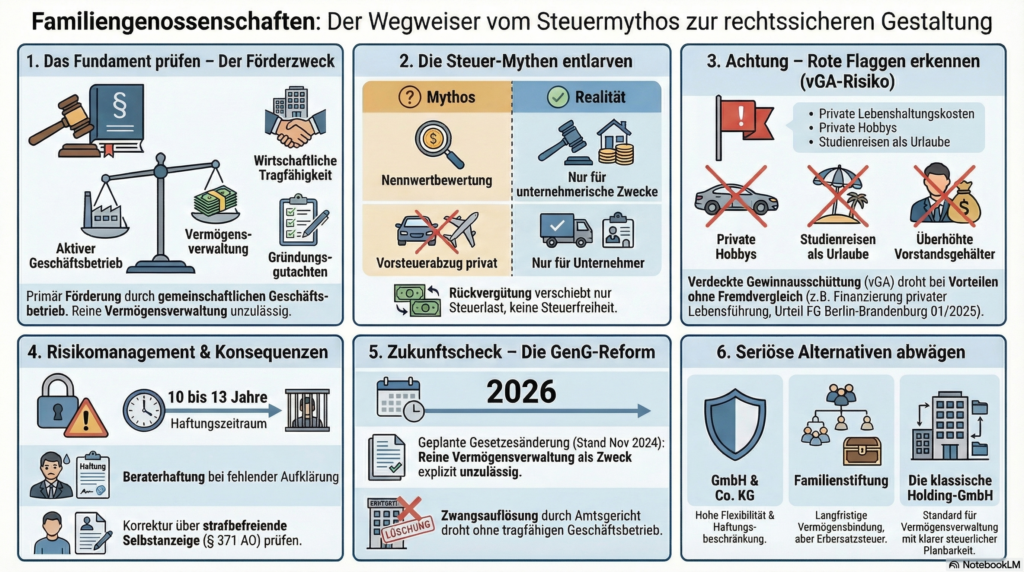
Das zugkräftigste Verkaufsargument war stets die Bewertung: Man behauptete, Genossenschaftsanteile müssten bei Schenkung oder Erbe gemäß § 12 BewG grundsätzlich nur mit ihrem Nennwert angesetzt werden. Ein Millionenvermögen in der eG konnte so – angeblich – für ein paar Euro „Nennwert“ steuerfrei übertragen werden. Doch dieser pauschale Ansatz hielt der richterlichen Überprüfung nicht stand. Das Finanzgericht Nieders
achsen (Urteil vom 13.11.2024, Az. 3 K 11079/21) hat dieses Kartenhaus zum Einsturz gebracht:
„Es erscheint zweifelhaft, ob für erbschaft- und schenkungsteuerliche Zwecke die Bewertung von Geschäftsanteilen an Genossenschaften nach R B 151.6 ErbStR 2019 stets mit dem Nennwert der Geschäftsanteile zu einer zutreffenden Besteuerung führt und mit §§ 10 Abs. 1 Satz 1, 12 ErbStG in Einklang zu bringen ist, soweit hier eine Einzelbetrachtung der jeweiligen Genossenschaft aufgrund Verwaltungsanweisung unterbleibt.“
Die Finanzverwaltung folgt heute dieser Linie: Bei reinen Holding-Strukturen, die keine echte wirtschaftliche Förderung betreiben, wird nun der tatsächliche Verkehrswert (gemeiner Wert) angesetzt. Wer auf die Nennwert-Illusion vertraut hat, steht nun vor massiven Steuernachzahlungen, die das Familienvermögen empfindlich treffen.
3. Luxusautos und Immobilien-Tricks: Die vGA-Falle schnappt zu
Ein besonders dreistes Kapitel ist die „Privatisierung von Betriebsausgaben“. Viele Familiengenossenschaften dienten lediglich dazu, den privaten Lebensstil der Mitglieder – vom Leasing-Porsche bis zur Luxusküche – steuerlich abzusetzen. Das Finanzgericht Berlin-Brandenburg (Urteil vom 15.01.2025, Az. 11 K 11042/24) hat hier ein Machtwort gesprochen: Die Befriedigung persönlicher Bedürfnisse hat in der betrieblichen Sphäre nichts zu suchen.
Die Verfügung des Bayerischen Landesamts für Steuern (02/2026) konkretisiert dies gnadenlos durch den strikten Fremdvergleich. Werden Leistungen nicht zu marktüblichen Konditionen an Dritte erbracht, liegt eine verdeckte Gewinnausschüttung (vGA) vor. Das hat zwei ruinöse Folgen:
- Versagung des Betriebsausgabenabzugs: Die Kosten mindern den Gewinn nicht mehr.
- Wirtschaftlicher Todesstoß durch Vorsteuer-Streichung: Die Finanzverwaltung versagt konsequent den Vorsteuerabzug für privat veranlasste Leistungen. Was als 19-prozentige Ersparnis geplant war, wird durch die sofortige Rückforderung und Verzinsung zur existenziellen Last.
Zudem offenbart sich bei Immobilienübertragungen ein „gravierender Fehler“ vieler Berater: Die Annahme, die Einbringung von Grundstücken in eine Familien-eG sei nach § 3 Nr. 6 GrEStG grunderwerbsteuerfrei, ist schlicht falsch. Da die eG eine eigenständige juristische Person ist und diese Befreiung nur für natürliche Personen gilt, löst die Übertragung volle Grunderwerbsteuer aus – ein teures Erwachen für jeden, der diesem Mythos geglaubt hat.
4. Das Ende der “Spardosen-eG” – Die Reform des Genossenschaftsgesetzes
Die Zeit der „Mantelgründungen“, die nur als passives Depot für Privatvermögen fungieren, ist abgelaufen. Mit der Reform des Genossenschaftsgesetzes (GenG) Ende 2024 hat der Gesetzgeber in § 1 GenG klargestellt: Reine Vermögensverwaltung ohne „tragfähigen Fördergeschäftsbetrieb“ ist unzulässig.
Die Genossenschaft muss aktiv am Markt tätig sein. Der Prüfungsverband fungiert hierbei als unerbittlicher Gatekeeper. Stellt er fest, dass der gesetzlich geforderte Förderzweck fehlt, drohen drastische Konsequenzen:
- Einleitung von Auflösungsverfahren durch das Registergericht.
- Löschung der Genossenschaft von Amts wegen gemäß § 80 GenG.
- Verlust des Haftungsschutzes im Zuge der Abwicklung.
5. 13 Jahre Zittern – Das strafrechtliche Risiko ist real
Wer glaubt, durch eine schnelle Auflösung der eG den Kopf aus der Schlinge ziehen zu können, unterschätzt die Ausdauer der Steuerfahndung. Bei der Einstufung als Steuerhinterziehung (§ 370 AO) beträgt die Festsetzungsverjährung 10 Jahre.
In der Praxis verlängert sich dieser Zeitraum durch die sogenannte Anlaufhemmung gemäß § 170 AO auf bis zu 13 Jahre. Da die Verjährung bei unrichtigen Erklärungen erst Jahre später zu laufen beginnt, bleibt das strafrechtliche Risiko über ein Jahrzehnt bestehen. Wer privat veranlasste Aufwendungen intransparent als Betriebsausgaben deklariert hat, dem bleibt oft nur die strafbefreiende Selbstanzeige nach § 371 AO – inklusive der schmerzhaften Nachversteuerung und 6 % Hinterziehungszinsen pro Jahr. Auch die Beraterhaftung rückt massiv in den Fokus: Wer wissentlich unhaltbare „Steuersparmodelle“ ohne Risikoaufklärung verkauft hat, haftet heute mit seinem Privatvermögen und seiner Zulassung.
6. Fazit: Substanz schlägt Gestaltung
Die eingetragene Genossenschaft bleibt ein exzellentes Instrument für echte unternehmerische Kooperationen – man denke an Energiegenossenschaften oder gemeinschaftliche Betriebe mit echtem Förderauftrag. Als künstliches Rechtskonstrukt zur bloßen Steuervermeidung ist sie jedoch krachend gescheitert.
Die Lehre aus den Entwicklungen bis März 2026 ist eindeutig: Substanz schlägt Gestaltung. Wer versucht hat, seine private Lebensführung hinter dem Schleier einer juristischen Person zu verstecken, wird nun von der harten Realität des Fremdvergleichs und der Nennwert-Korrektur eingeholt.
Bevor Sie also in die nächste „geniale“ Strategie investieren, stellen Sie sich die entscheidende Frage: Ist Ihr Vermögensschutz auf echtem Unternehmertum und rechtlicher Substanz gebaut – oder nur auf einem Kartenhaus aus fragwürdigen Steuerversprechen?