Die finanzielle Planung und Nachfolgegestaltung im Immobilienbereich erfordert immer wieder eine sorgfältige Prüfung von Mietverträgen, insbesondere wenn es um langfristige Erträge und Investitionssicherheit geht..

Die Testierfähigkeit bei Demenz ist entscheidend für die Nachfolgeplanung. Finanz- und Nachfolgeplaner sollten Mandanten frühzeitig beraten, Vorsorgevollmachten erstellen und ärztliche Gutachten zur kognitiven Verfassung.
Der Erbstreit um das Dussmann-Vermögen zeigt die Wichtigkeit frühzeitiger, klarer Nachfolgeregelungen in Familienunternehmen. Ein Urteil des Kammergerichts Berlin bestätigte den letzten Willen von Peter.
Das BFH-Urteil vom Mai 2024 lockert die bisherige Sechsmonatsfrist für den steuerbegünstigten Vermögenstransfer nach einem Erbfall. Finanz- und Nachfolgeplaner haben nun mehr Flexibilität, Betriebsvermögen.

Das Landessozialgericht Berlin-Brandenburg entschied, dass ein kurzfristiger Bezug einer Teilrente nicht ausreicht, um von der privaten in die gesetzliche Krankenversicherung zu wechseln. Finanzplaner sollten.
Am 15. Mai 2024 entschied das hessische Finanzgericht in einem Fall, der weitreichende Konsequenzen für die Anwendung des § 173 Abs. 1 Nr. 2 AO.

Das Berliner Testament bietet Ehepaaren eine klare Nachlassregelung, birgt jedoch steuerliche Nachteile, insbesondere durch ungenutzte Freibeträge und mögliche Doppelbesteuerung bei der Jastrowschen Klausel. Alternativen.
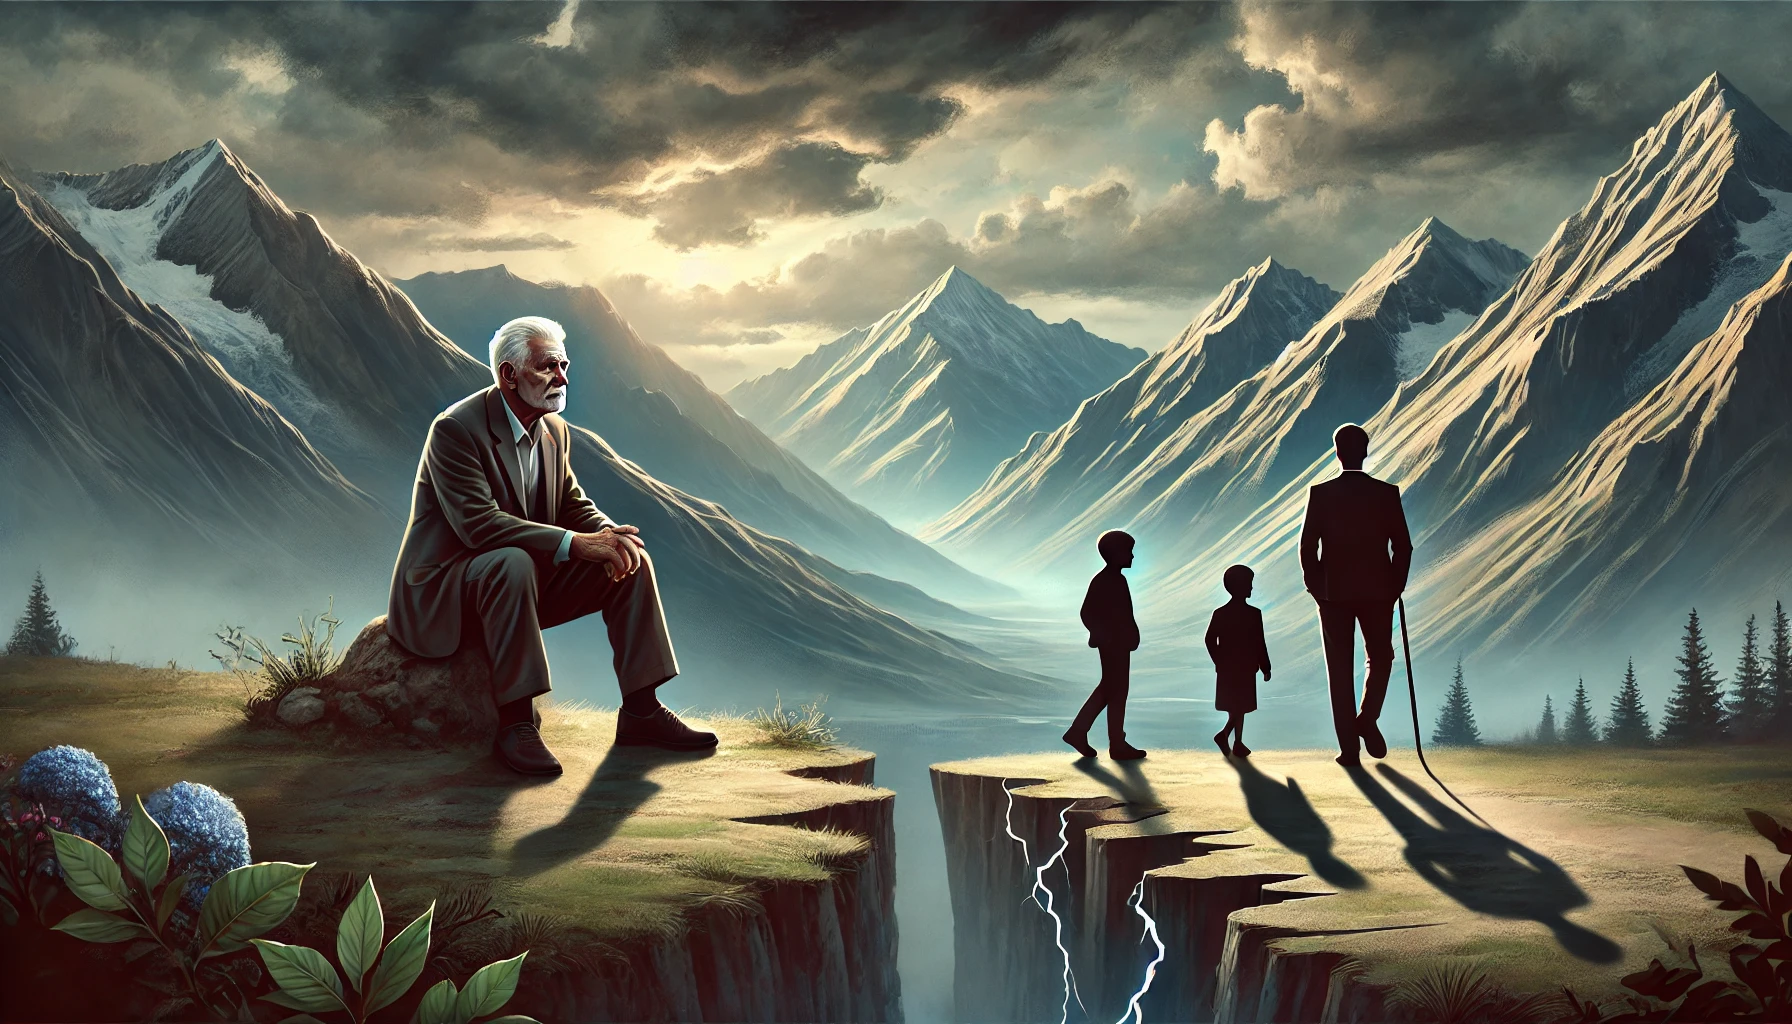
Reinhold Messner übertrug sein Vermögen an seine Kinder, was zu tiefen familiären Spannungen führte. Er bedauerte diesen Schritt, da sich die Beziehung zu seinen.
Grenzüberschreitende Erbschaften erfordern eine sorgfältige Prüfung des „gewöhnlichen Aufenthaltsorts“ des Verstorbenen, da dieser das anwendbare Recht bestimmt. Wichtig sind objektive und subjektive Kriterien, wie.
Earn-Out-Zahlungen bei Unternehmensverkäufen sind steuerlich erst im Zuflusszeitpunkt zu berücksichtigen und nicht rückwirkend zu versteuern. Das BFH-Urteil vom 9. November 2023 klärt, dass diese.